

- 한밤중 닭 울음소리와 지하 물감옥…주파피·유문채를 둘러싼 사실과 허구
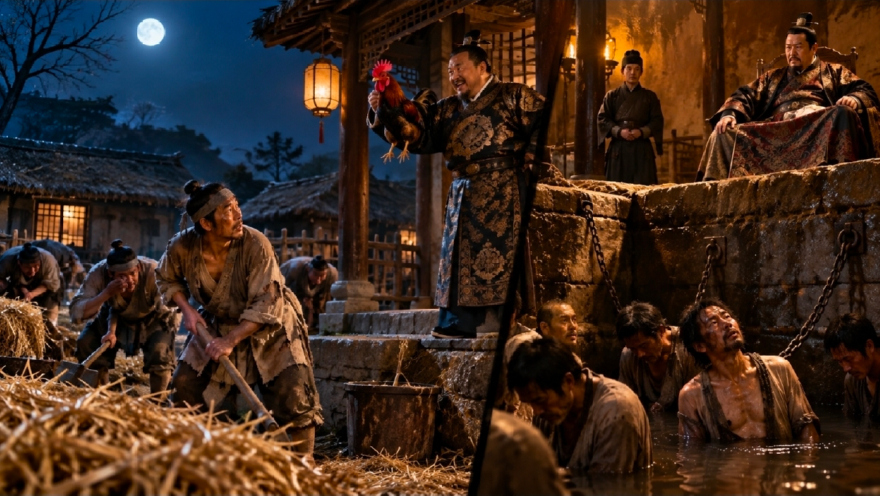
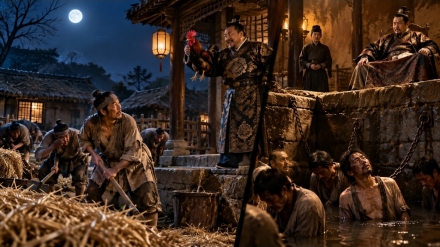
[인터내셔널포커스] 한밤중에 닭 울음소리를 흉내 내 일꾼들을 깨우던 지주. 소작료를 내지 못한 농민을 지하 물감옥에 가두던 지주. 중국에서 한 시대를 살아온 사람들에게는 익숙한 이야기다.
주인공은 주파피(周扒皮)와 유문채(刘文彩)다. 두 사람은 오랫동안 악덕 지주의 상징으로 불렸다. 하지만 이들의 악행으로 알려진 일화는 훗날 사실 여부를 둘러싼 논란에 휩싸였다.
주파피는 작가 고옥보(高玉宝)의 자전적 소설 '고옥보(高玉宝)'에 등장한다. 가장 유명한 장면은 '반야계규(半夜鸡叫)', 곧 한밤중 닭 울음소리다.
소설 속 주파피는 일꾼들을 조금이라도 더 부려 먹으려고 날이 밝기도 전에 닭 울음소리를 흉내 낸다. 일꾼들은 아침이 온 줄 알고 잠자리에서 일어난다. 이 이야기는 교과서와 애니메이션으로 제작되면서 중국 전역에 알려졌다.
주파피의 실존 모델로 알려진 주춘부(周春富)의 후손들은 소설 속 묘사가 사실과 다르다고 반박했다. 후손 맹령건(孟令骞)은 공개 글에서 증조부가 악덕 지주로 묘사되면서 가족들이 오랫동안 불이익을 겪었다고 주장했다.
그러나 후손의 증언만으로 닭 울음소리 사건이 허구였다고 단정할 수는 없다. 고옥보 역시 생전에 작품이 자신이 겪고 들은 농촌의 현실을 바탕으로 했다는 입장을 유지했다. 소설 속 장면이 실제로 벌어졌는지는 여전히 확인이 필요한 부분이다.
사천성 대읍현의 대지주였던 유문채는 농민 착취의 상징으로 널리 알려졌다. 특히 그의 저택에 설치된 지하 물감옥은 소작농들이 겪었던 고통을 보여주는 대표적인 장소로 소개됐다.
1960년대 제작된 대형 조각 작품 '수조원(收租院)'도 유문채의 악명을 전국에 알렸다. 소작료를 내지 못한 농민들의 모습을 표현한 이 작품은 당시 중국의 대표적인 계급교육 자료였다.
그런데 개혁개방 이후 물감옥의 실체를 조사하는 과정에서 의문이 제기됐다.
전해진 조사 경위에 따르면 1981년부터 전시관 관계자들이 관련자 70여 명을 조사하고 자료를 검토했지만 물감옥의 존재를 입증할 증언과 물증을 확보하지 못했다. 이후 해당 공간이 원래 아편을 보관하던 시설이었다는 설명이 제시됐고, 1988년에는 복원 결정이 내려진 것으로 알려졌다.
유문채가 실제로 대규모 토지와 재산을 소유했던 인물이라는 사실과 물감옥 일화의 진위는 별개다. 그는 소작료 수취와 아편 거래 등으로 재산을 축적한 인물로 알려져 있으며, 지역 교육사업에 기부한 행적도 전해진다.
주파피와 유문채의 이야기는 과거 중국의 계급교육에서 중요한 역할을 했다. 당시 농촌의 빈곤과 불평등을 설명하는 데 활용됐지만, 문학적 묘사와 전시 연출이 실제 사건처럼 받아들여지기도 했다.
주파피의 닭 울음소리는 지금도 소설과 현실 사이에 남아 있다. 반면 유문채의 물감옥은 전시관 조사 과정에서 근거 부족이 제기됐다. 한때 중국인들이 역사적 사실로 받아들였던 두 이야기는 그렇게 서로 다른 결말을 맞았다.
BEST 뉴스
-
수영장부터 체조·우슈까지…중국, 아시안게임 초반부터 메달판 흔든다
▲ 2026 아이치·나고야 아시안게임에서 중국이 수영·체조·우슈·가라테 등 여러 종목에서 메달을 추가하며 초반 종합 순위 경쟁을 이끌고 있다. 사진은 중국 선수단의 주요 종목을 재구성한 기사 이미지. / 인터내셔널포커스 [인터내셔널포커스] 2026 아이치·나고야 아시안게... -
한중일에 북한·베트남까지…아시안게임 축구, 이제부터 진짜 승부
▲ 2026 아이치·나고야 아시안게임 남녀 축구가 조별리그를 지나 토너먼트 승부로 접어들고 있다. 한국·중국·일본·북한을 비롯한 아시아 주요국의 경쟁을 표현한 이미지. 인터내셔널포커스 제작 이미지. [인터내셔널포커스] 2026 아이치·나고야 아시안게임 축구가 토너먼트 승... -

여서정 8년 만에 다시 정상…중국 독주 속 한중일 메달전 후끈
▲ 2026 아이치·나고야 아시안게임에서 펼쳐지는 체조·카누·수영·농구 등 주요 종목의 경쟁을 형상화한 이미지. 중국이 메달 순위 선두를 달리는 가운데 한국과 일본의 종목별 경쟁도 이어지고 있다. 인터내셔널포커스 제작 이미지. [인터내셔널포커스] 아이치·나고야 아시안... -
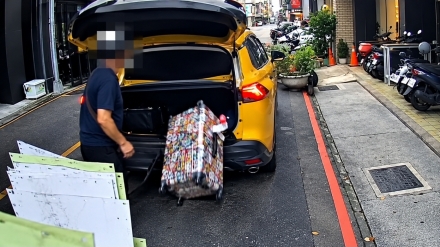
“불기소 아니었다”…한국인 짐 내던진 대만 택시기사, 현지 검찰 “수사 중”
[인터내셔널포커스] 대만 가오슝에서 한국인 승객의 여행가방을 내던져 물품을 파손한 혐의를 받는 택시기사 사건이 다시 주목받고 있다. 한국에서는 기사가 불기소 처분을 받은 것으로 알려졌지만 가오슝지방검찰서는 2일 “아직 수사가 진행 중”이라고 밝혔다. 대만 연합보에 따르면 사건은 지난 7월 24일 발생했다.... -
한중일만 있는 게 아니다…아시안게임 메달판 흔드는 아시아의 복병들
▲ 2026 아이치·나고야 아시안게임에서 카자흐스탄·태국·인도·우즈베키스탄 등 비한중일권 국가들도 각자의 강세 종목에서 금메달을 추가하며 초반 메달 경쟁에 가세하고 있다. 사진은 이들 국가의 주요 종목을 재구성한 기사 이미지. / 인터내셔널포커스 [인터내셔널포커스] 2026 ... -
졌지만 잘 싸웠다…북한 남자축구, 일본에 0-1 석패
▲ 일본과 북한의 남자축구 맞대결을 모티브로 재구성한 일러스트. 실제 경기 장면은 아니다. / 인터내셔널포커스 이미지 [인터내셔널포커스] 북한이 일본을 끝까지 괴롭혔다. 4강에는 오르지 못했지만 일본도 편하게 이긴 경기는 아니었다. 북한 남자축구는 26일 일본 ...
NEWS TOP 5
실시간뉴스
추천뉴스
포토뉴스
more +-
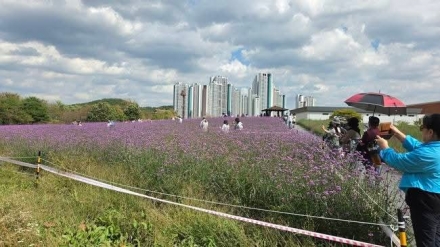
가을이 내려앉은 꽃밭…드림파크 야생화단지
[인터내셔널포커스] 4일 인천 드림파크 야생화단지에 가을빛이 짙어지고 있다. 높고 푸른 하늘 아래 노란 꽃과 분홍빛 야생화, 보랏빛 꽃밭이 이어지면서 휴일을 맞아 나들이에 나선 시민들의 발길도 이어졌다. 넓게 펼쳐진 꽃밭 사이를 걷거나 휴대전화로 풍경을 담는 시민들의 모습도 눈에 띄었다. 도심... -

추석 하루 앞둔 계양아라온…가을꽃이 한가득
[인터내셔널포커스] 추석을 하루 앞둔 24일, 계양아라온 꽃밭에 가을이 내려앉았다. 노랑과 주황, 붉은색 꽃들이 들판을 가득 채웠다. 연휴를 앞두고 꽃밭을 찾은 시민들은 천천히 길을 걷거나 꽃 사이에서 사진을 남겼다. 흐린 하늘에도 꽃빛은 선명했다. 가까이에서는 꽃송이 하나하나가... -
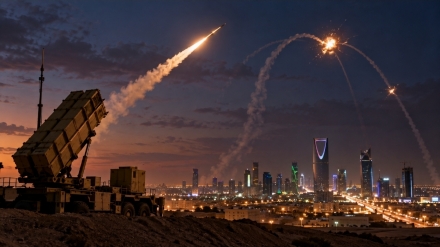
리야드 공격 이후 더 위험해진 중동…미국도 ‘급속 확전’ 경고
[인터내셔널포커스] 중동의 전선이 다시 넓어지고 있다. 예멘 후티의 공격이 사우디아라비아 남부와 홍해 연안을 넘어 수도 리야드까지 향했다. 미국도 사우디와 후티의 충돌이 빠르게 번질 수 있다며 경계하고 나섰다. 사우디 주도 연합군은 19일 후티가 리야드를 향해 발사한 탄도미사일을 요격했다고 밝혔다. 최근 ... -
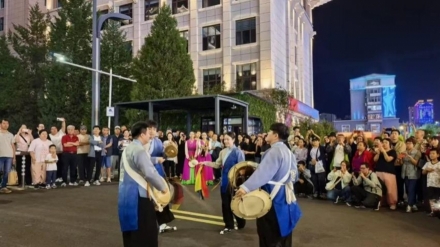
[포토] 연길 가을밤 수놓은 조선족 민속공연…연변대 앞 ‘거리 무대’로
[인터내셔널포커스] 중국 연변조선족자치주 연길의 가을밤이 조선족 민속가무로 물들었다. 지난 4일 저녁 연변대학교 정문 앞에서 ‘다채로운 연길·매력 플래시몹(多彩延吉魅力快闪)’ 문화공연이 열렸다. 연길시문화관 공연자들은 조선족... -
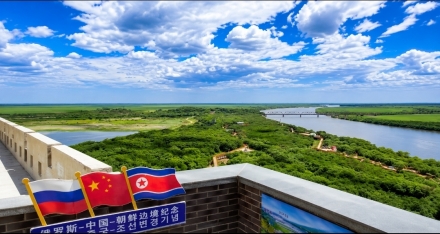
세 나라가 한눈에…연변에서만 만날 수 있는 특별한 풍경 5선
[인터내셔널포커스] 중국 길림성 연변조선족자치주는 백두산과 두만강, 국경지대가 어우러진 독특한 자연환경과 역사·문화적 배경을 바탕으로 중국에서도 손꼽히는 관광지로 평가받는다. 특히 연변에는 다른 지역에서는 쉽게 찾아보기 힘든 이색 풍경들이 곳곳에 자리해 있어 국내외 관광객들의 발길을 끌고 있다. ...